01:22 - 26 Sep, 2026


|
2017-05-22 11:05:43, 2075 ნახვა
ეკონომიკა
სებ-ის ახალი წესი კომერციული ბანკების გარდა, მიკროსაფინანსო ორგანიზაციებსა და არასაბანკო სადეპოზიტო დაწესებულებებზეც გავრცელდება
საფინანსო სექტორის მომხმარებელთა უფლებებისა და ინტერესების დაცვის მიზნით, საქართველოს ეროვნულ ბანკში მომზადდა "ფინანსური ორგანიზაციების მიერ მომსახურების გაწევისას მომხმარებელთა უფლებების დაცვის წესი", რომელიც 2017 წლის 1-ელი ივნისიდან ამოქმედდება. სებ-ის ცნობით, წესი არაერთ სიახლეს სთავაზობს საფინანსო სექტორის მომხმარებლებს. მათგან ერთ-ერთი ყველაზე მნიშვნელოვანი მისი მოქმედების არეალის გაფართოვებაა. კერძოდ, თუ აქამდე მოქმედი რეგულაციები მხოლოდ კომერციულ ბანკებს ავალდებულებდა მომხმარებლებთან ურთიერთობის სპეციალური წესების დაცვას, ამიერიდან ეს ვალდებულება დაეკისრება მიკროსაფინანსო ორგანიზაციებს და არასაბანკო სადეპოზიტო დაწესებულებებს (საკრედიტო კავშირებს და კვალიფიციურ საკრედიტო ინსტიტუტებს). თუ დღემდე მოქმედი რეგულაციებით მნიშვნელოვანი ინფორმაციის თავმოყრა ხელშეკრულების თავსართში მხოლოდ ფიზიკური პირებისთვის იყო სავალდებულო და შეეხებოდა მხოლოდ 300-დან 50 000 ლარამდე საკრედიტო და სადეპოზიტო პროდუქტებს, ახალი ვერსიით ეს ვალდებულება იურიდიულ პირებზეც გავრცელდება და პროდუქტების თანხობრივი არეალი უკვე 200 000 ლარამდე გაიზრდება. წესში დაკონკრეტდა და დაზუსტდა სარეკლამო მასალების შემუშავების წესები, რომლებითაც საფინანსო ორგანიზაცია ვალდებულია უზრუნველყოს ფინანსური პროდუქტის პირობების, განსაკუთრებით კი პროდუქტის ფასზე ინფორმაციის მაქსიმალური გამჭვირვალობა. დადგინდა შრიფტის მინიმალური ზომები (თავსართი 12 ზომა, ხელშეკრულების ძირითადი პირობები 10), რათა უფრო ადვილი გახდეს ხელშეკრულების წაკითხვა და გამოირიცხოს მისი გაცნობისთვის ხელისშემშლელი დამატებითი ბარიერები. ფინანსურ ორგანიზაციებს ეკისრებათ ვალდებულებები უკვე გაფორმებულ ხელშეკრულებებზეც (უკვე შეძენილ პროდუქტებზე), რაც გულისხმობს კლიენტის მოთხოვნისთანავე და გარკვეული პერიოდულობით კლიენტს უფასოდ მიაწოდონ ამონაწერი და ხელშეკრულების ასლები. ასევე, საფინანსო ორგანიზაციებს დაევალათ მომხმარებლის მხრიდან ვალდებულებების ვადაგადაცილებისას, ასევე, ფინანსური ორგანიზაციის ინიციატივით ნებისმიერი მომსახურების შეწყვეტისას როგორც მომხმარებელს, ასევე თანამსესხებელს ან თავდებს (ასეთის არსებობის შემთხვევაში) მიაწოდონ ინფორმაცია დაუყოვნებლივ და არაუგვიანეს 5 სამუშაო დღისა. დღემდე მოქმედი წესების მიხედვით ეს მხოლოდ ფინანსური ორგანიზაციის კეთილ ნებაზე იყო დამოკიდებული, რაც კლიენტებს ფინანსურ პრობლემებს უქმნიდა. დადგინდა არააქტიურ პროდუქტებზე საკომისიოს შეწყვეტის წესიც. კერძოდ, ფინანსურ ორგანიზაციებს ამ წესების მოქმედების არეალში აღარ ექნებათ უფლება მომხმარებლებს დააკისრონ საკომისიო 12 თვეზე მეტი პერიოდის განმავლობაში იმ პროდუქტებზე, რომლებსაც მომხმარებლები აღარ იყენებენ. ხელშეკრულების ცვლილებების შემთხვევაში ფინანსურ ორგანიზაციას ეკისრება ვალდებულება ცვლილების შესახებ ინფორმირებისათვის მომხმარებელს შესთავაზოს მინიმუმ ერთი, მომხმარებლისათვის უფასო პერსონალური შეტყობინების არხი. ამასთან, საჯარო სივრცეში (მაგალითად ვებგვერდსა და ფილიალებში) განცხადების განთავსება არ ჩაითვლება სათანადო წესით ინფორმაციის მიწოდებად. გარდა ამისა, მომხმარებლის უკეთ ინფორმირების მიზნით კომერციულ ბანკებს დაეკისრათ ვალდებულება უზრუნველყონ მომხმარებლის წვდომა ბანკში არსებულ პროდუქტებზე მინიმუმ ერთი, მომხმარებლისათვის უფასო დისტანციური არხით (მაგალითად, ინტერნეტი, მობილური სატელეფონო კავშირი). რიგი ცვლილებები შევიდა კრედიტის წინსწრებით დაფარვის წესსა და განაკვეთთან დაკავშირებით. კერძოდ: დადგინდა წინსწრებით სესხის დაფარვისას პირგასამტეხლოს სახით დაწესებული განაკვეთები და მათი ოდენობა განისაზღვრა წინსწრების მომენტიდან სესხის დაფარვამდე დარჩენილი დროის შესაბამისად. ამასთან, მაქსიმალური განაკვეთი განისაზღვრა წინსწრებით დასაფარი ნარჩენი ძირის 2%-ის ოდენობით. გარდა ამისა ფინანსურ ორგანიზაციებს დაეკისრათ მომხმარებლებისთვის ორი ახალი, ალტერნატიული გრაფიკის შეთავაზების ვალდებულება იმ შემთხვევაში, თუ იფარება კრედიტის საწყისი ძირითადი თანხის 20%, არანაკლებ 500 ლარის ოდენობით. ფინანსურ ორგანიზაციებს დაეკისრათ ვალდებულება, შეიმუშაონ სესხის ამოღების ეთიკის კოდექსი და მომხმარებლებთან ურთიერთობისას დაიცვან ზნეობისა და საქმიანი ურთიერთობების საუკეთესო პრაქტიკით მიღებული ნორმები და იმოქმედონ კეთილსინდისიერების, გამჭვირვალობისა და სამართლიანობის პრინციპებიდან გამომდინარე. ახალი წესი საფინანსო ბაზარზე მომხმარებლების უფლებების დაცვის საჭიროებების ანალიზზე დაყრდნობით შემუშავდა და ის ჩაანაცვლებს მოქმედ "კომერციული ბანკების მიერ საბანკო მომსახურების გაწევისას მომხმარებლისათვის აუცილებელი ინფორმაციის მიწოდების" წესს. დეტალურად, ახალი და ძველი წესების შედარება იხილეთ თანდართულ ფაილში.
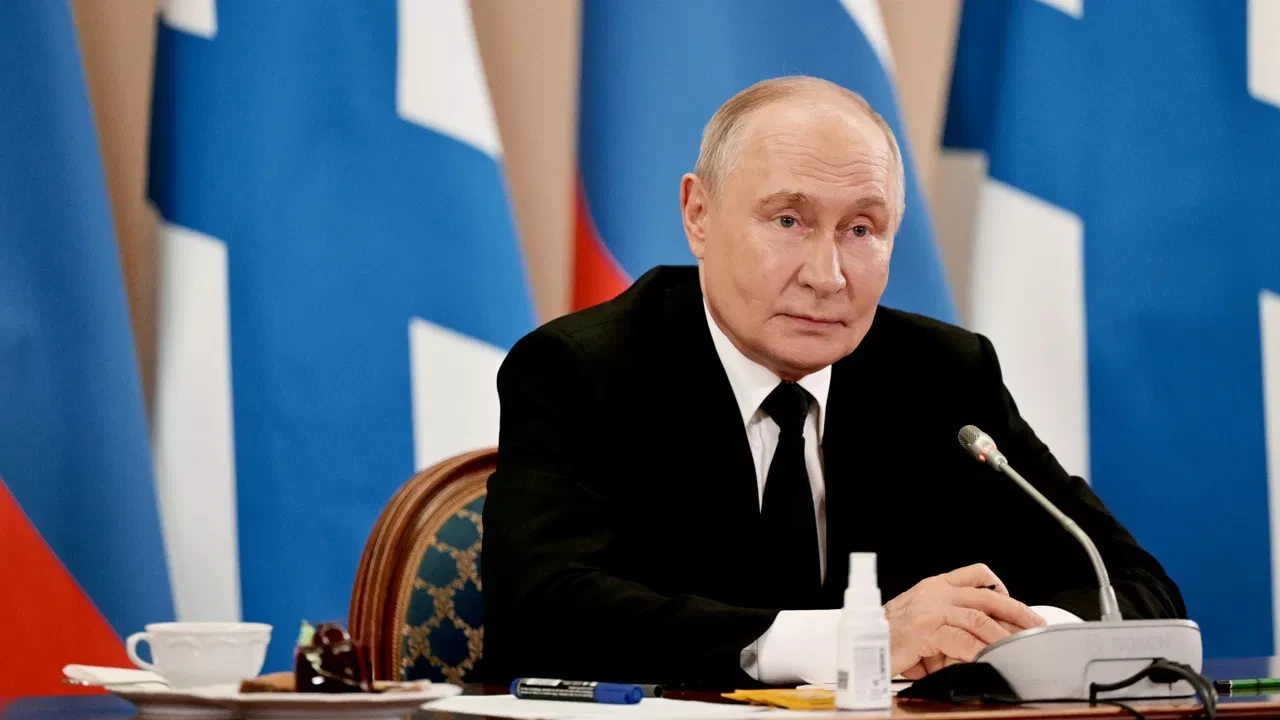
პუტინი: რუსეთი მზად იყო უკრაინასთან მოლაპარაკებები არჩევნების შემდეგ განაახლოს
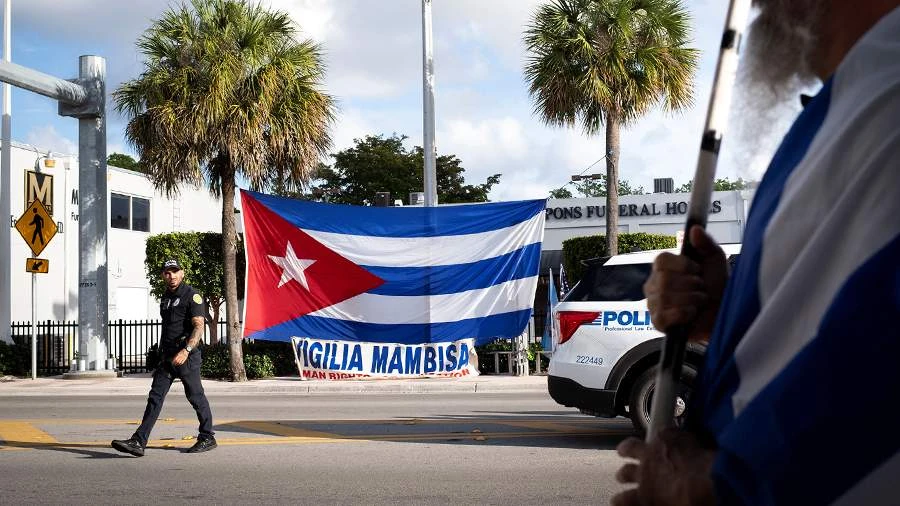
CBS News: აშშ კუბასთან ომს გეგმავს
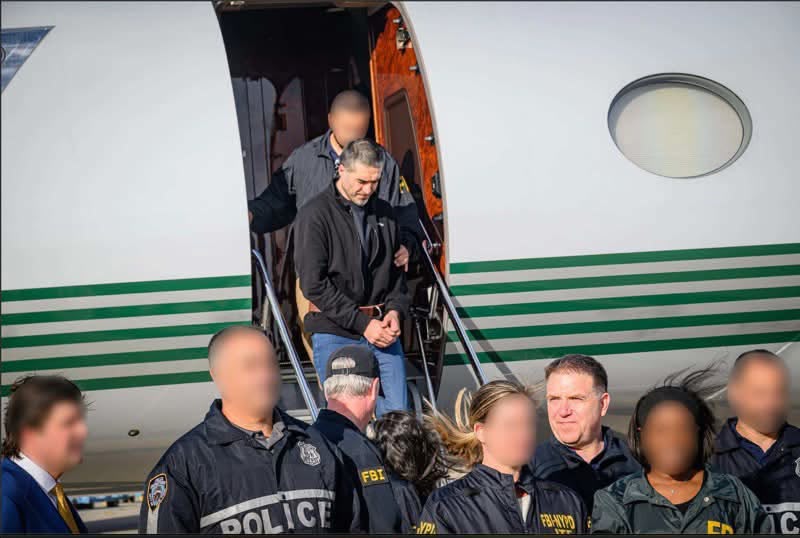
უცხოური ტერორისტული ორგანიზაციების მატერიალური მხარდაჭერის ბრალდებით, აშშ-ში უზბეკეთის მოქალაქის ექსტრადიცია განხორციელდა
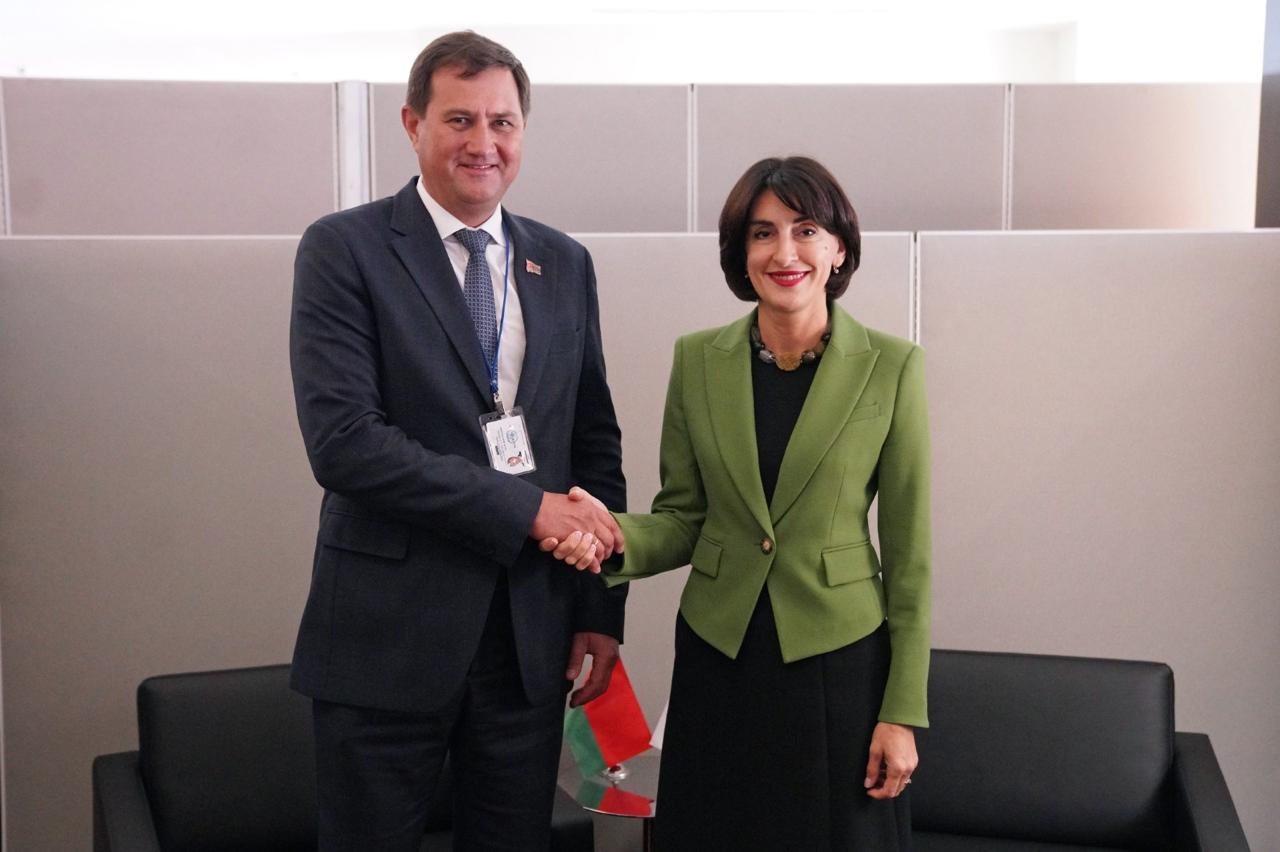
მაკა ბოჭორიშვილის შეხვედრა ბელარუსის საგარეო საქმეთა მინისტრთან მაქსიმ რიჟენკოვთან
|
რედაქტორის რჩევით
აგვისტოში, საარსებო შემწეობის მიმღებთა რიცხვი კიდევ 6500-ით შემცირდა,- რეჟიმი ხალხს შემწეობას აღარ უხდის

როგორ ემსახურება კრემლს ივანიშვილი და მისი მარიონეტები, პატიმრების რუსეთში ექსტრადირების განახლებით
ომი უკრაინაში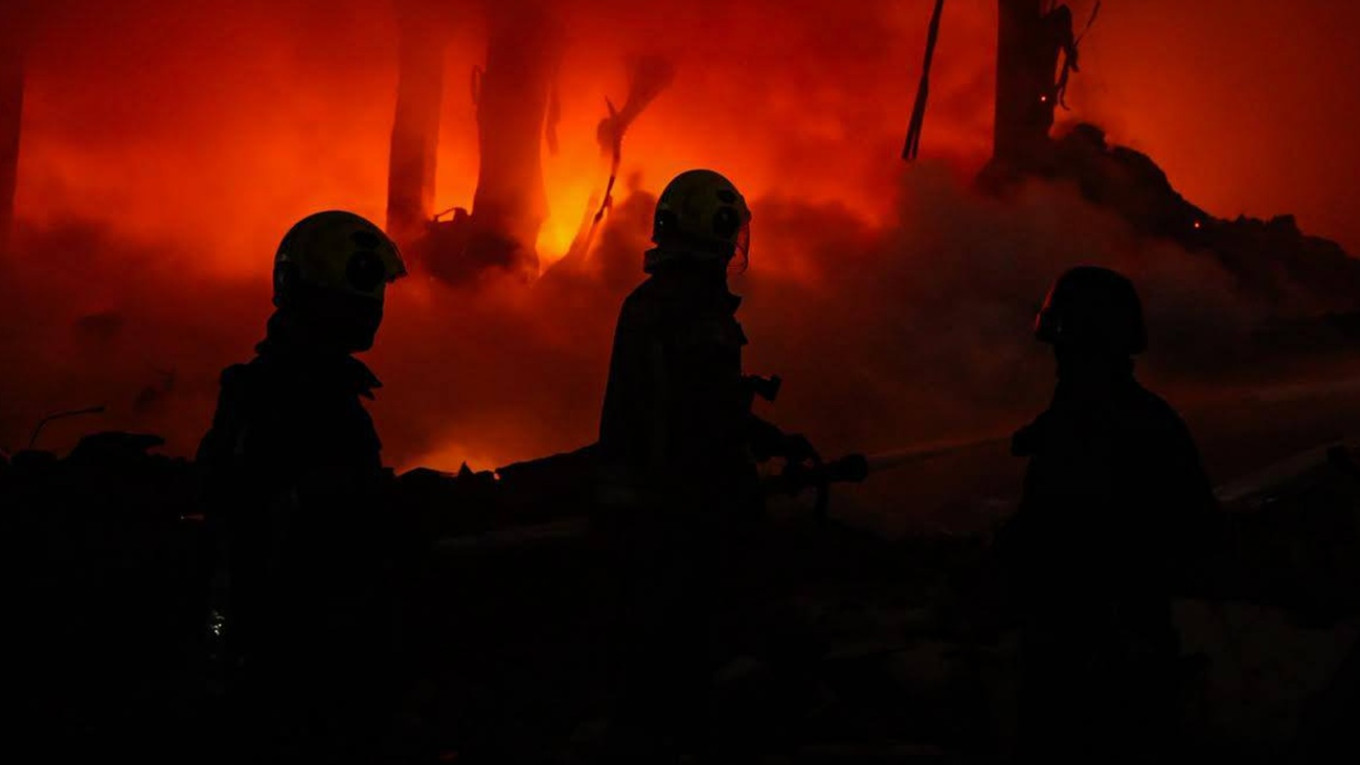
კიევზე რუსეთის საჰაერო დარტყმების შედეგად ორი ადამიანი დაიღუპა და რვა დაშავდა
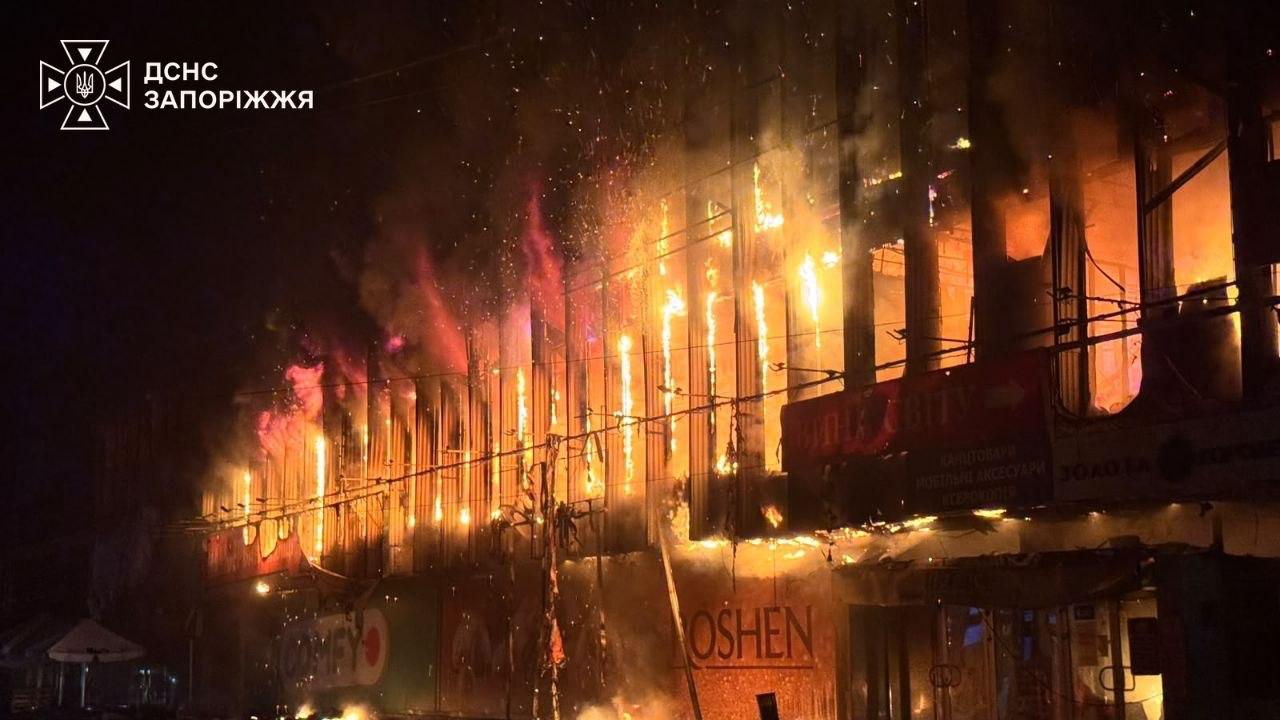
ზაპოროჟიეში დამპყრობლებმა სავაჭრო ცენტრებსა და მაღალსართულიან შენობებს შეუტიეს, 5 ადამიანი დაშავდა
ვიდეო/LIVE პატრიარქის ილია მეორის დაკრძალვა - პირდაპირი
აგვისტოში, საარსებო შემწეობის მიმღებთა რიცხვი კიდევ 6500-ით შემცირდა,- რეჟიმი ხალხს შემწეობას აღარ უხდის
მთავარი თემა
|
 ავტორი: ირაკლი მანაგაძე , ექსპრესნიუსის რეპორტიორი 2009 წლიდან


 epn.ge (@expressnews.ge)


© 2015 ExpressNews. ყველა უფლება დაცულია


