13:08 - 20 Oct, 2026
|
2026-10-20 12:33:46, 240 ნახვა
ეკონომიკა
ინფლაციური წნეხი, წინა თვეებთან შედარებით, გაზრდილია
წლიურმა ინფლაციამ, რომელიც გაზაფხულის შემდეგ 5.5-5.9%-ის დიაპაზონში ნარჩუნდება, სექტემბერში 5.6% შეადგინა. თუმცა, ამ სტაბილურობის მიღმა საყურადღებო ცვლილებები იკვეთება: საქონლის, მათ შორის საკვების, ფასების ზრდა ნელდება, მომსახურების გაძვირება კი ძლიერდება, რაც მაღალი ინფლაციის შედარებით ხანგრძლივად შენარჩუნების რისკს ზრდის. ინფლაციის ძირითადი ტენდენციის შესაფასებლად გამოყენებული მაჩვენებლების უმეტესობამ სექტემბერში 2023 წლის დასაწყისის შემდეგ ყველაზე მაღალ ნიშნულს მიაღწია. ამდენად, მთლიანი ინფლაცია ფასების ზრდის საერთო დონეს მეტწილად სწორად ასახავს, თუმცა გაძლიერებულ წნეხსა და მისი წყაროების ცვლილებას სრულად არ აჩვენებს. სექტემბრის მაჩვენებელზე განსაკუთრებით დიდი გავლენა უმაღლესი განათლების საფასურის შემცირებამ მოახდინა. სახელმწიფო უნივერსიტეტებში დაფინანსების წესის ცვლილების შედეგად, სწავლის საფასური სექტემბერში თვიურად დაახლოებით 33%-ით შემცირდა, რამაც მთლიანი ინფლაცია 0.8 პროცენტული პუნქტით შეამცირა. ამ ცვლილების გარეშე, მთლიანი ინფლაცია 6.3%-ს გაუტოლდებოდა, რაც აპრილის პიკზე მაღალია. საბაზო ინფლაციასა და მომსახურების ფასებზე ეფექტი კიდევ უფრო დიდია: სწავლის საფასური უცვლელი რომ დარჩენილიყო, საქსტატის საბაზო ინფლაცია 3.7%-ის ნაცვლად 5.1%, მომსახურების ინფლაცია კი იმავე 3.7%-ის ნაცვლად 6.6% იქნებოდა. საპირისპირო მიმართულებით მოქმედებს ელექტროენერგიისა და პურის ადრინდელი გაძვირება, რაც წლიურ მაჩვენებელს, დაახლოებით, 1.0 პროცენტული პუნქტით ზრდის. კიდევ უფრო დიდი წვლილი შეაქვს საწვავს, რომელზეც მთლიანი ინფლაციის მეოთხედზე მეტი მოდის - ახლო აღმოსავლეთში დაძაბულობის ფონზე ბენზინი შარშანდელთან შედარებით, დაახლოებით, 30%-ით, დიზელი კი ნახევარზე მეტით გაძვირდა. სხვადასხვა მიმართულებით მოქმედი ამ ფაქტორების მიღმა, საერთო სურათის შესაფასებლად რამდენიმე მეთოდი გამოიყენება, რომლებიც ფასების ყველაზე მკვეთრი ზრდისა და კლების გავლენას ზღუდავს, აგრეთვე გამორიცხავს კონკრეტულ, განსაკუთრებით მერყევ ან ადმინისტრაციულ გადაწყვეტილებებზე დამოკიდებულ კომპონენტებს. ამ მაჩვენებელთა უმეტესობა სექტემბერში 5%-დან 6%-მდე მერყეობს, მედიანა კი 5.5%-ს შეადგენს, რაც თებერვალი-მარტის ბოლოს არსებულ 3%-თან შედარებით მნიშვნელოვნად გაზრდილია. თუ საბაზო ინფლაციიდან ადმინისტრაციულად განსაზღვრულ ყველა ფასს გამოვრიცხავთ, მარტის შემდეგ მისი ზრდის თითქმის ორი მესამედი მომსახურებაზე, მათ შორის ქირაზე, მოდის. თუმცა, ბოლო თვეების დინამიკა არაერთგვაროვანია. სწავლის საფასურის კლებისა და სეზონური ფაქტორების გამორიცხვით, სექტემბერში ფასები თვიურად 0.8%-ით გაიზარდა, რაც აპრილის შემდეგ ყველაზე მაღალი ზრდაა. ბოლო სამი თვის მონაცემებით კი ფასების უკიდურესი ცვლილებების გავლენის შეზღუდვით მიღებული მაჩვენებლების ზრდის ტემპი, დაახლოებით, გაზაფხულამდე არსებულ დონეს დაუბრუნდა. შენელება ძირითადად საქონელზე მოდის - ხილისა და ბოსტნეულის გარეშე საკვების წლიური გაძვირება იანვრიდან ნახევარზე მეტად შემცირდა, ხოლო ენერგიის, თამბაქოსა და ადმინისტრაციულად განსაზღვრული ფასების გარდა, არასასურსათო საქონლის ფასები გაზაფხულის შემდეგ თითქმის არ შეცვლილა. ამის საპირისპიროდ, ადმინისტრაციულად განსაზღვრული ყველა ფასის გარეშე დათვლილი საბაზო ინფლაციის ტემპი ბოლო თვეებში კვლავ გაძლიერდა. აგრეთვე, სამომხმარებლო ხარჯების ნახევარზე მეტი იმ პროდუქტებსა და მომსახურებაზე მოდის, რომელთა წლიური გაძვირება 3%-ს აღემატება, თუმცა ეს წილი ივნისის შემდეგ თითქმის უცვლელია. ინფლაციური წნეხის ხანგრძლივობის მხრივ ყველაზე საყურადღებო მომსახურებაა, რადგან მომსახურების ფასები ადგილობრივ ეკონომიკურ გარემოსთან უფრო მჭიდრო კავშირშია და მათი ზრდა, როგორც წესი, უფრო მდგრადია. ადმინისტრაციულად განსაზღვრული ფასებისა და განათლების გარეშე, მომსახურების გაძვირების ტემპი ბოლო თვეებში 2023 წლის შემდეგ ყველაზე მაღალია, განსაკუთრებით ქირისა და სამედიცინო მომსახურების მხრივ, თუმცა ამ ორი კომპონენტის გამორიცხვითაც ზრდის ტემპი მაღალი რჩება. როგორც თიბისი კაპიტალის წინა განახლებებშიც იყო აღნიშნული, ახლო პერიოდის პერსპექტივისთვის ყველაზე მნიშვნელოვანი ფაქტორები კვლავ ნავთობისა და სურსათის ფასებია. ოქტომბერში ბრენტის ტიპის ნავთობის ფასი ისევ ბარელზე 100 დოლარზე ზემოთ ივაჭრება, რაც, ახლო აღმოსავლეთიდან მიწოდების აღდგენის ნიშნების მიუხედავად, გაზრდილ გეოპოლიტიკურ რისკს უკავშირდება. საერთაშორისო და ადგილობრივ ფასებს შორის ისტორიულად მაღალი კავშირის გათვალისწინებით, გლობალურ ბირჟაზე ნავთობის გაძვირება ინფლაციური წნეხის ზრდაში აისახება. დღიურ მონაცემებზე დაყრდნობით, ოქტომბერში საწვავი მსხვილ ქსელებში დამატებით გაძვირდა. თიბისი კაპიტალის საბაზო სცენარი დეკემბრისთვის ბრენტის ტიპის ნავთობის ფასის 80-85 აშშ დოლარის ფარგლებში დასტაბილურების დაშვებას მოიაზრებდა. ამდენად, ფასის მაღალ დონეზე შენარჩუნება ინფლაციის პროგნოზზე ზრდის მიმართულებით მოქმედებს. რაც შეეხება სურსათს, საერთაშორისო ფასების ცვლილება ადგილობრივ ფასებზე უფრო ნელა და ნაკლები მასშტაბით აისახება. სექტემბერში სურსათის გლობალური ფასების ინდექსი კვლავ გაიზარდა და 2022 წლის ბოლოს შემდეგ ყველაზე მაღალ დონეს მიაღწია. მიუხედავად ამისა, საქართველოში სურსათის წლიური ინფლაცია 2025 წლის საშუალო 8.4%-დან სექტემბერში 3.6%-მდე შენელდა, ხოლო ხილისა და ბოსტნეულის შემთხვევაში დეფლაცია ფიქსირდება. ეს შენელება მთლიან ინფლაციაზე შემაკავებელი მიმართულებით მოქმედებს, ამიტომ სურსათის გაძვირების ხელახალი აჩქარება ინფლაციის ზრდის მთავარ რისკად რჩება. საერთო ჯამში, თიბისი კაპიტალი 2026 წლის ბოლოსთვის ინფლაციის პროგნოზს მცირედით, 6.0%-დან 5.7%-მდე ამცირებს. უმაღლესი განათლების საფასურის კლების გავლენა ნავთობისა და საკვების მხრიდან დამატებით ზეწოლას აჭარბებს. მოსალოდნელია, რომ ოქტომბერ-ნოემბერში წლიური ინფლაცია შემცირდება, ხოლო დეკემბერში კვლავ გაიზრდება, რაც საბაზო ეფექტებს უკავშირდება. 2027 წელს ინფლაციის შემცირების მოლოდინი დიდწილად საგარეო პირობებზეა დამოკიდებული. თიბისი კაპიტალის საბაზო სცენარი მომავალი წლის ბოლოსთვის ნავთობის დაახლოებით 70–75 აშშ დოლარამდე გაიაფებასა და საკვების გლობალური გაძვირების ადგილობრივ ფასებზე შედარებით სუსტ ასახვას ითვალისწინებს. ამ პირობებში, წლიური ინფლაცია მეორე კვარტლიდან 3%-იან მიზნობრივ მაჩვენებელს მიუახლოვდება და შემდგომ მცირედით ჩამოსცდება, ელექტროენერგიისა და საწვავის ფასებთან დაკავშირებული საბაზო ეფექტების ფონზე. თუმცა, მომსახურების უფრო მდგრადი გაძვირების გამო, ინფლაციის ძირითადი ტენდენციის მაჩვენებლები, სავარაუდოდ, მთლიან ინფლაციაზე 1-1.5 პროცენტული პუნქტით მაღალი დარჩება. თიბისი კაპიტალის შეფასებით, ნავთობის ფასის ყოველი დამატებითი 10 დოლარი, პირდაპირი და არაპირდაპირი ეფექტების ჩათვლით, წლიურ ინფლაციას ჯამში, დაახლოებით, 0.5 პროცენტული პუნქტით ზრდის. ამდენად, ნავთობის ფასის მოსალოდნელი ტრაექტორია ადგილობრივი ინფლაციისთვის ძალზე მნიშვნელოვან ფაქტორად რჩება. ამ ფონზე, მოსალოდნელია, რომ 21 ოქტომბრის სხდომაზე სებ მონეტარული პოლიტიკის განაკვეთს უცვლელად, 8.25%-ზე შეინარჩუნებს, თუმცა პოლიტიკის გამკაცრების არგუმენტები, წინა სხდომებთან შედარებით, უფრო ძლიერია. მომსახურების ინფლაციის მზარდი ტენდენცია, გლობალურად გამკაცრებულ ფინანსურ პირობებთან ერთად, განაკვეთის დამატებით გაზრდის არგუმენტია. მეორე მხრივ, უახლესი დინამიკის კუთხით არაერთგვაროვანი სურათი და მომდევნო წელს ინფლაციის მოსალოდნელი შემცირება - რაც დიდწილად საგარეო პირობებზეა დამოკიდებული - გადაწყვეტილებაზე საწინააღმდეგო მიმართულებით მოქმედებს. საბოლოო ჯამში, მოსალოდნელია, რომ ამ ეტაპზე კვლავ პროცესებზე შემდგომი დაკვირვება გაგრძელდება. დეკემბერში აშშ-სა და ევროზონაში საპროცენტო განაკვეთების ზრდის მოლოდინის ფონზე, ინფლაციის მდგრადი კომპონენტების შემდგომი გაძლიერება წლის ბოლომდე განაკვეთის 8.5%-მდე გამკაცრების ალბათობას გაზრდის. იხილეთ პუბლიკაციის სრული ვერსია შემდეგ ბმულზე: https://tbccapital.ge/ge/publications/all-publications/singleview/30007733-macro-update-georgia
|
რედაქტორის რჩევით
რამდენს ხარჯავს ხელისუფლება პროპაგანდაში - MDF-ის 2025 წლის ანგარიშში მედიის ფინანსურ გამჭვირვალობაზე
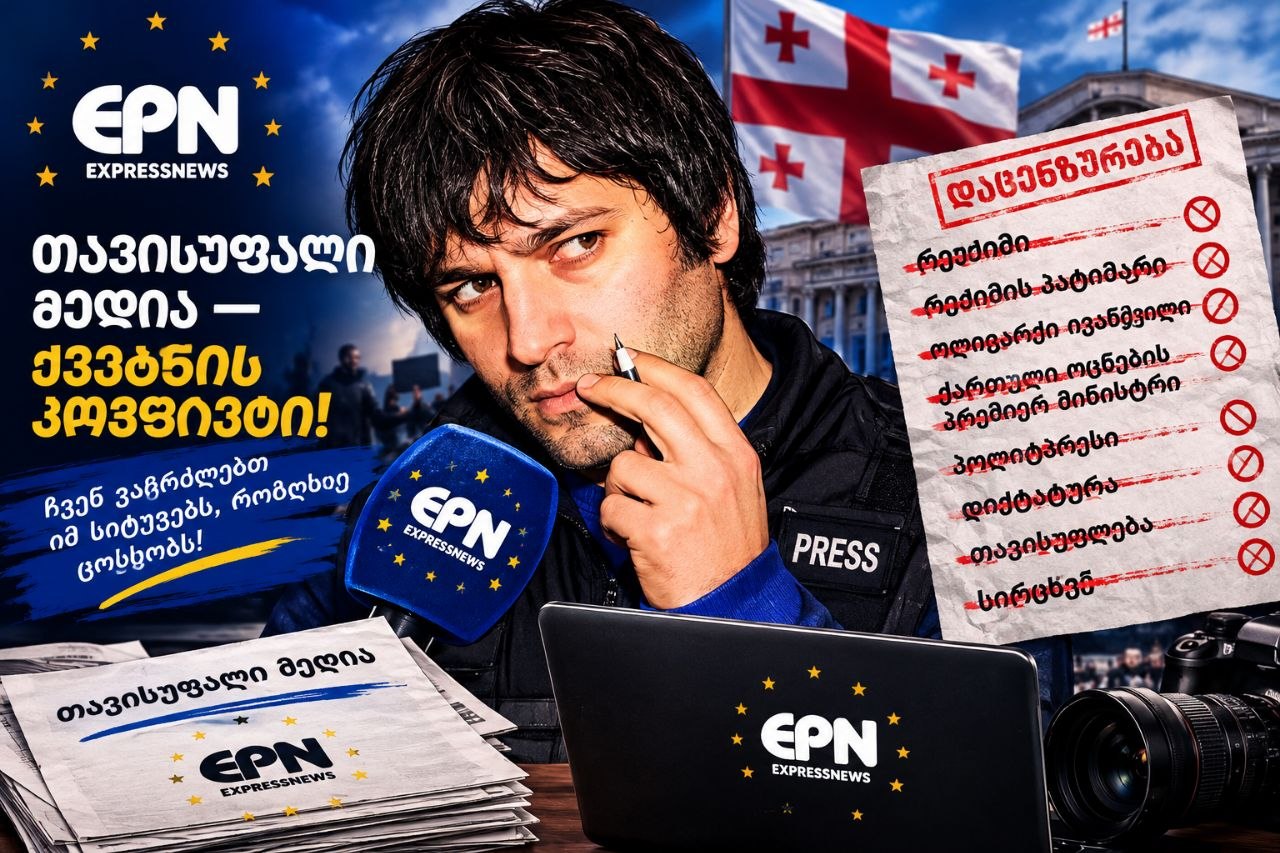
სტიყვები რომელიც რეჟიმმა მედიას აუკრძალა - „ ექსპრესნიუსი“ ყველა დაცენზორებულ სიტყვას გამოიყენებს
ომი უკრაინაში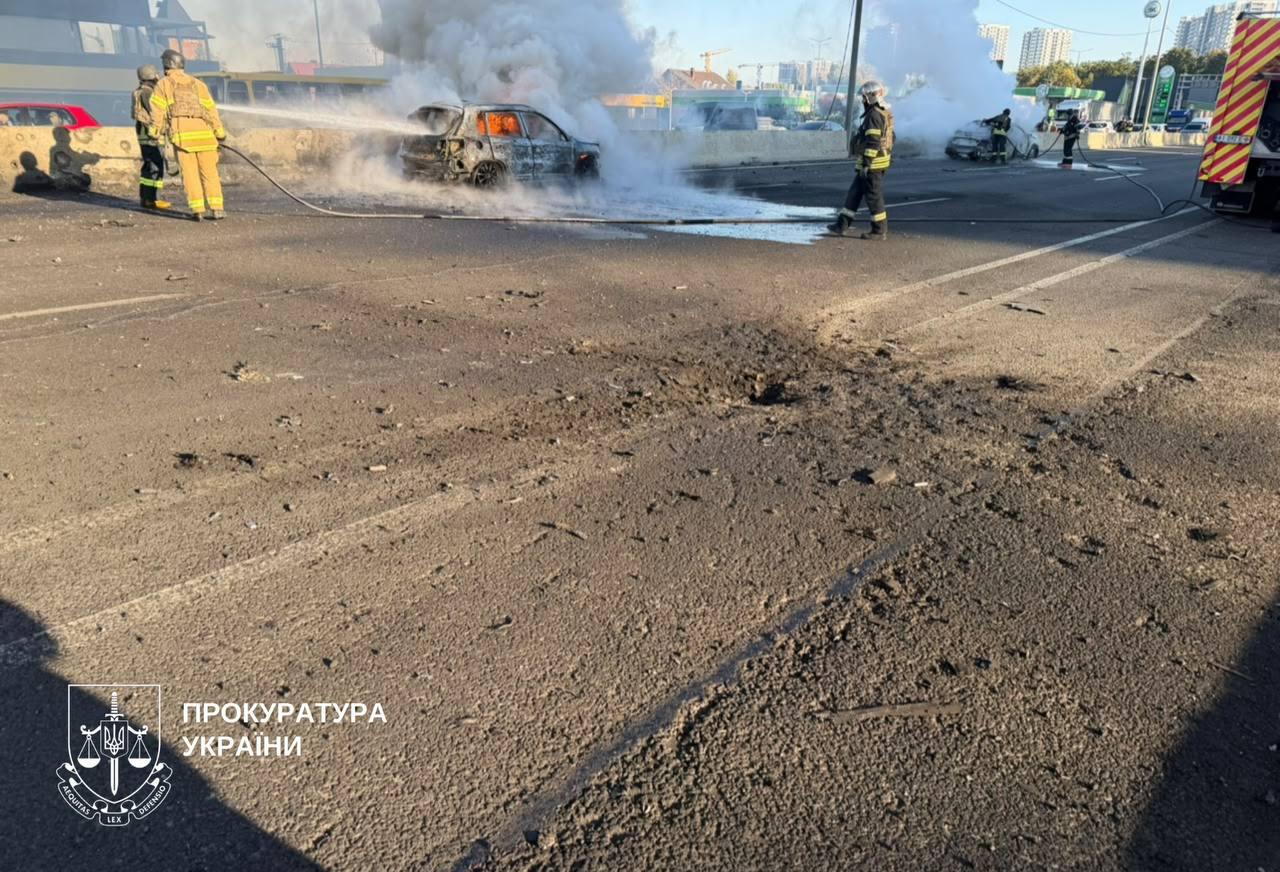
კიევი-ოდესის გზატკეცილზე რუსეთის საჰაერო დარტყმის შედეგად სამი ადამიანი დაიღუპა
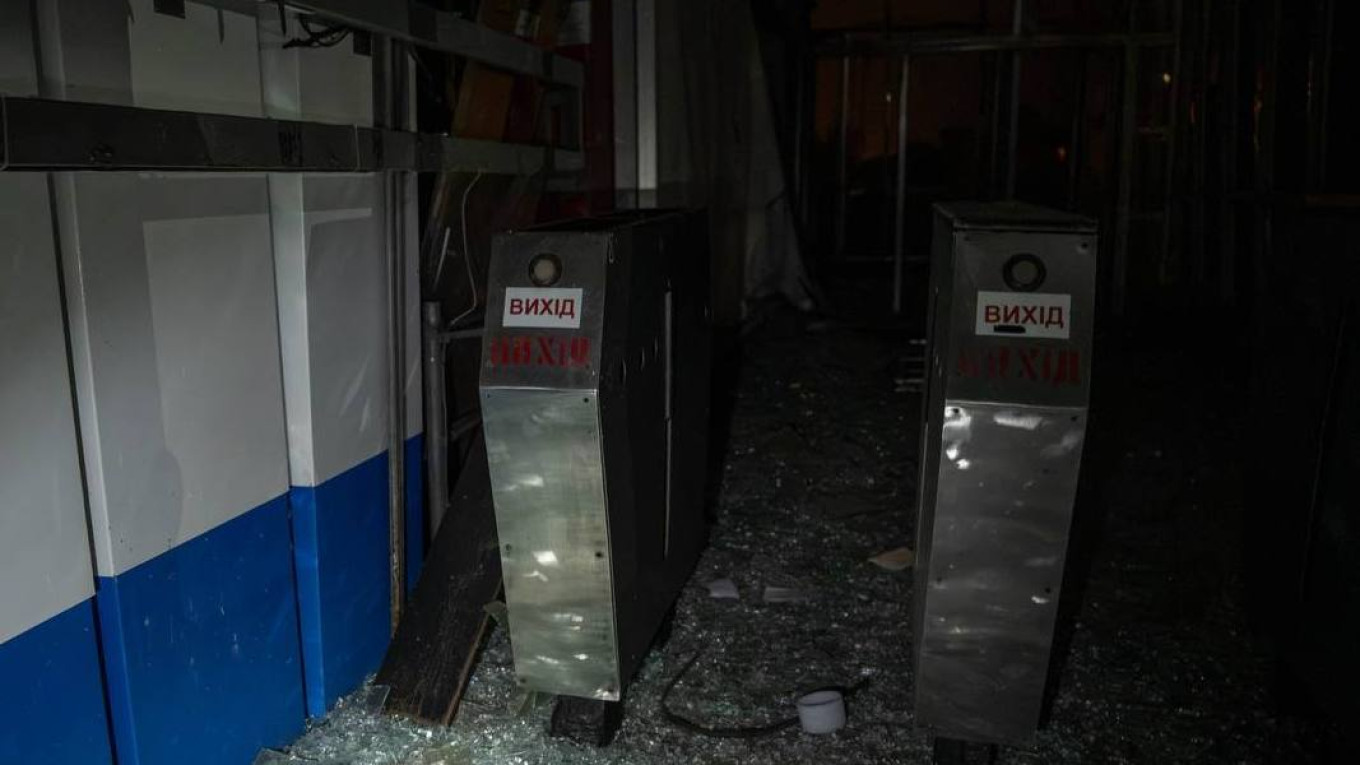
რუსეთმა კიევის მეტროსადგურზე თავდასხმა განახორციელა, რის შედეგადაც ერთი ადამიანი დაიღუპა 8 დაიჭრა
ვიდეო/LIVE პატრიარქის ილია მეორის დაკრძალვა - პირდაპირი
სტიყვები რომელიც რეჟიმმა მედიას აუკრძალა - „ ექსპრესნიუსი“ ყველა დაცენზორებულ სიტყვას გამოიყენებს
მთავარი თემა
|
 ავტორი: R (რეკლამა),
 epn.ge (@expressnews.ge)


© 2015 ExpressNews. ყველა უფლება დაცულია


